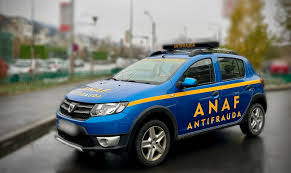
Așa după cum cunoaștem Agenția Națională de Administrare Fiscală este organizată și funcționează ca organ de specialitate al administrației publice centrale, instituție publică cu personalitate juridică, în subordinea Ministerului Finanțelor, finanțată din bugetul de stat, conform legii și are atribuția legală de a
asigura administrarea impozitelor, taxelor, contribuțiilor și a altor venituri bugetare date prin lege în competența sa, precum și controlul fiscal, respectiv inspecție fiscală, control inopinat, control antifraudă, verificarea situației fiscale personale, verificare documentară, conformare voluntară pentru prevenirea, descoperirea și combaterea oricăror acte și fapte care au ca efect frauda fiscală și evaziunea fiscal.
Activitatea acestui organ de specialitate este reglementată în mod corespunzător, însă între reglementările înscrise în norme legale și modul de îndeplinire a atribuțiilor legale de către funcționarii acestuia, de foarte multe ori, chiar de prea multe, există diferențe notabile pe care doar dacă ai un coeficient de inteligență, nu le observi.
Românii fiind un popor cu destul de mulți oameni care nu sunt proști, nu au putut să nu observe că în exercitarea atribuțiilor de serviciu pe care le au, funcționarii Agenției Naționale de Administrare Fiscală acționează în regim de viteză diferit în funcție de cei cu care interacționează, potrivit unor criterii care nu sunt înscrise în dispoziții legale.
Cu unii acționează în regim de operativitate ridicată, cu unii acționează de parcă ar sta pe loc, cu unii se fac că acționează iar cu alții evită să acționeze, motivele pentru care procedează în acest mod putând doar să le presupunem în timp ce avem convingerea fermă că nu sunt din categoria celor licite.
În sensul celor scrise menționăm că în mod frecvent apar în spațiul public informații despre constatarea efectuării de activități care prejudiciază bugetul de stat, acestea având ca autori pe membrii unor grupuri care au fost implicați perioade lungi de timp în derularea de activități infracționale și care deși Agenția
dispune de numeroase posibilități de depistare încă din faza incipientă a acelor activități, în mod aparent, nu li s-a acordat atenție din partea funcționarilor acestui organ de specialitate al Ministerului Finanțelor.
În condițiile în care mulți contribuabili sunt pur și simplu hăituiți de către funcționarii Agenției, este greu de crezut că neacordarea de atenție potrivit dispozițiilor legale aplicabile în materie fiscală și pe care au competența de a le aplica, aceiași funcționari sunt în situația de a nu lua cunoștință despre activități de
prejudiciere pe termen lung a bugetului de stat, fără ca această conduită a lor să nu fie fundamentată pe motive de natură penală.
Faptul că pe unii care încalcă normele legale aflate în competența A.N.A.F., funcționarii acestui organ de specialitate nu vor să îi vadă, merită în mod justificat atenția organelor de urmărire penală, dacă pe cea a șefilor lor nu reușesc să o capteze.
În timp ce indivizi siniștri salarizați copios din resurse publice, prezintă în spațiul public interpretări proprii aberante despre ceea ce ar implica aplicarea legii în materie fiscală și intră cu bocancii de serviciu inclusiv în oala de fiert gem a bunicilor de la țară, unor indivizi asociați în grupuri organizate, li se permite perioade lungi de timp să prejudicieze bugetul de stat, fără a li se acorda atenția legală cuvenită din partea celor care au această obligație de serviciu și sunt salarizați în mod îmbelșugat să facă aceasta.
În perioada care urmează vom expune public activitățile și pe membrii unui astfel de grup infracțional organizat ocolit de către organele de control fiscal, care vor demonstra că cele scrise sunt reale.
Nu fiindcă astfel de activități și persoane nu ar fi observabile și fără prezentarea lor în presă ci fiindcă uneori este util ca ceea ce se vede să fie și explicat în mod suplimentar de către cei care posedă deprinderi în acest domeniu.
Pentru a da un indiciu despre ce anume va fi prezentat public, menționăm că activitățile lor ocupă mai multe zone ale României și pornesc din îndepărtata Moldovă.
Chiar dacă seamănă cu Orașul Corleone, datorită modului în care sunt organizați cei implicați în activitățile infracționale și faptului că acestea sunt ignorate de autoritățile statului, este vorba doar despre Orașul Târgu Neamț.
Însă la fel de bine putem scrie și despre Municipiul Arad, Orașul Sighișoara și alte localități unde legea este aplicată în mod selectiv.